Domain trockenleger.de kaufen?
Wir ziehen mit dem Projekt
trockenleger.de um.
Sind Sie am Kauf der Domain
trockenleger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain trockenleger.de kaufen?
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
Ähnliche Suchbegriffe für Versicherungssumme
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
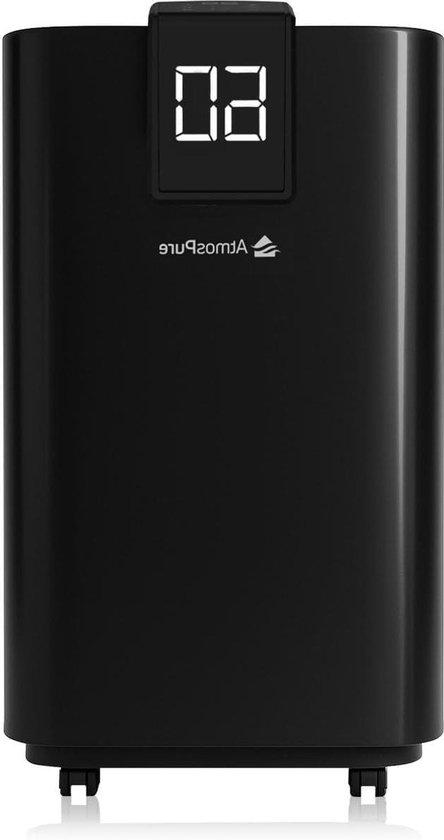
Luftentfeuchter AirDry Elite - Feuchtigkeitsentferner - Bekämpft Schimmel - Leistungsstarke Entfeuchtung - 12 Liter pro Tag - SchwarzSchaffen Sie ein frischeres und gesünderes Raumklima mit diesem leistungsstarken Luftentfeuchter. Verhindern Sie muffige Gerüche, Schimmelbildung und Kondensation an Ihren Wänden und Fenstern. Ideal für Räume, in denen Feuchtigkeitsprobleme vorherrschen, wie z.B. Waschräume, Badezimmer, Keller oder Wohnzimmer. Dieser Luftentfeuchter bekämpft überschüssige Feuchtigkeit effektiv und verbessert die Luftqualität erheblich. Mit einer Entfeuchtungsleistung von bis zu 12 Litern pro Tag ist er für Räume bis zu 70 m² geeignet. Der intelligente, in Echtzeit messende Feuchtigkeitsmesser sorgt dafür, dass die Luftfeuchtigkeit kontinuierlich überwacht und angepasst wird. Wählen Sie aus drei Geschwindigkeitsstufen und profitieren Sie von der praktischen Wäschetrocknungsfunktion, um Ihre Wäsche schneller zu trocknen. Verschiedene Abluftoptionen, einschließlich einer Option für den Dauerbetrieb mit einem Schlauch, machen die Nutzung sehr flexibel. Ein herausragendes Merkmal ist die , die Ihnen ein opt305,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Molto Feucht Blocker 2,5 l Grundierung gegen Feuchtigkeit und SchimmelMolto Feucht Blocker weiß flüssig 2,5 l Abdichtender Anstrich zum Schutz vor Feuchtigkeit und Ausblühungen Molto Feucht Blocker ist ein abdichtender Anstrich zum Schutz vor Feuchtigkeit und Ausblühungen von Schimmel. Ideal zum Isolieren von feuchten und nassen Wänden. Anwendungsbereiche - auf allen mineralischen Untergründen, die nicht gipshaltig sind - auf Mauerwerk aus z.B. Hohlblocksteinen, Kalksandsteinen, Gasbetonsteinen, Backsteinen, Beton und geputzten Flächen, die zement- oder kalkhaltig sind - die Untergründe können auch leicht feucht sein Eigenschaften - Gebrauchsfertig - Einfach mit Farbroller auftragbar - Schnell trocknend - Alkali- und schimmelbeständig - Gute Isolierwirkung durch Bildung einer Schutzschicht - Auf feuchten und nassen Untergründen verwendbar Technische Daten - Löslichkeit in Wasser: Nicht mischbar - Verarbeitungstemperatur: Ab 10°C, ideal sind 15-21°C - Verbrauch: Der Verbrauch ist abhängig von der Saugfähigkeit und Beschaffenheit des Untergrundes. 1 Liter ist ausreichend für ca. 2-3 m2 bei 2 Anstrichen. - Trockenzeit: Die Trocknung ist abhängig von Temperatur und Belüftung. Bei ca. +20° C und einer relativen Luftfeuchtigkeit unter 60% sowie guter Belüftung ist die aufgestrichene Grundierung nach ca. 8 Stunden überstreichbar und nach ca. 16 Stunden vollständig trocken Anwendung Benötigte Werkzeuge sind Pinsel, Flächenstreicher und Farbroller 1. Schritt - Vorbereitung - Den Untergrund auf Festigkeit und Tragfähigkeit prüfen - Lose Teile, Farbreste und mürbes Material entfernen - Verschmutzte Flächen säubern - Vorhandene Altanstriche wie Leimfarben, Spachtelschichten oder losen Putz entfernen - Löcher, Risse und Unebenheiten mit Molto Aussen Moltofill ausbessern. 2. Schritt - Anwendung - Molto Feucht Blocker gut umrühren - Mit Pinsel oder Roller satt auftragen. In der Regel genügen 2 Anstriche - Bei sehr stark porigem Untergrund sollten 3 Schichten aufgetragen werden - Jeder vorausgegangene Anstrich muss gut ausgetrocknet sein, bevor die nächste Schicht aufgetragen werden kann 3. Schritt - Reinigung der Werkzeuge - Benutzte Werkzeuge mit Molto Pinsel-Reiniger reinigen 4. Schritt - Hinweise - Kühl, frostfrei und trocken lagern. Vor Gebrauch stets die Kennzeichnung und Produktinformationen lesen.31,19 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
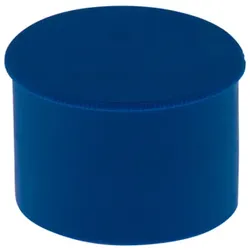
Dräger R59563 Stopfen für Schlauchanschluss Abdichtung Schutz vor FeuchtigkeitDräger R59563 Stopfen für Schlauchanschluss Abdichtung Schutz vor Feuchtigkeit Beschreibung: Dichtstopfen für den Schlauchanschluss der Gebläseeinheit Stopfen ist wiederverwendbar Idealer Schutz, wenn das Gerät gereinigt werden muss Verschließt das Gerät am Schlauchanschluss Daten: Länge: 100 mm Breite: 80 mm Höhe: 30 mm Lieferumfang: 1 x Dräger Stopfen14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **

Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
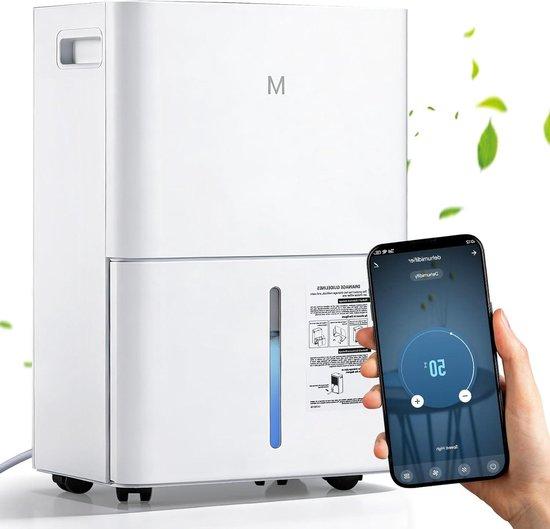
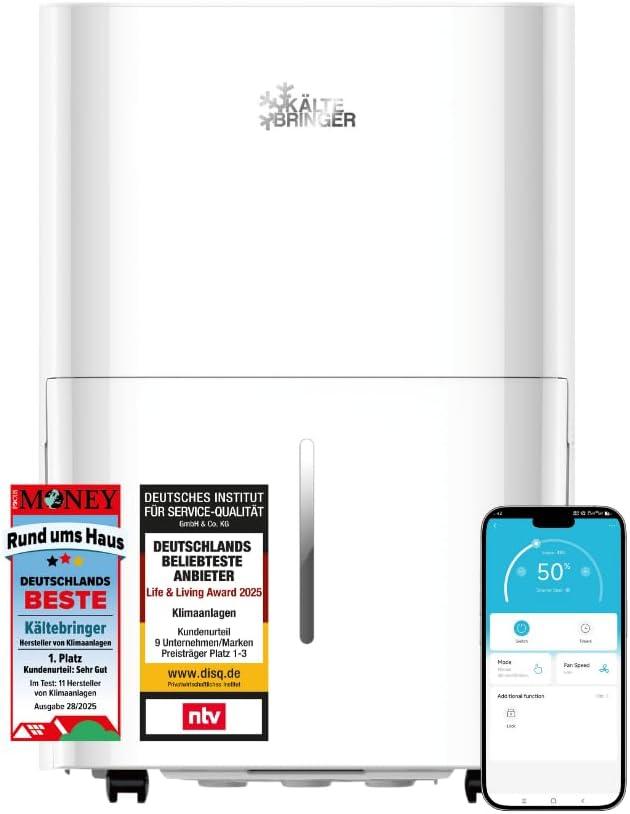
Luftentfeuchter - App zur Feuchtigkeitskontrolle - Für ein trockenes Raumklima - Automatische Entfeuchtung - 15-Liter-Tank - WeißVerabschieden Sie sich von Feuchtigkeitsproblemen und genießen Sie ein gesünderes Raumklima mit diesem effizienten Luftentfeuchter. Leiden Sie unter Kondensation an den Fenstern, muffigen Gerüchen oder einer feuchten Atmosphäre in Ihrem Zuhause? Dieses Gerät bekämpft die Ursache, indem es überschüssige Feuchtigkeit aus der Luft entfernt, was zu einer komfortableren Wohnumgebung beiträgt und hilft, Schimmelbildung zu verhindern. Dieser leistungsstarke Entfeuchter ist ideal für Räume bis zu 40 m² und entfernt bis zu 15 Liter Feuchtigkeit pro Tag. Dank der praktischen App-Steuerung und dem übersichtlichen LED-Display können Sie einfach die gewünschte Luftfeuchtigkeit einstellen, den Timer aktivieren oder die automatische Entfeuchtung wählen. Platzieren Sie ihn im Wohnzimmer, Schlafzimmer, Keller oder Badezimmer für eine optimale Luftfeuchtigkeit. Ein besonderes Merkmal ist die automatische Auftaufunktion, die sicherstellt, dass das Gerät auch bei niedrigeren Temperaturen optimal funktioni324,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Luftentfeuchter AirDry Elite - Feuchtigkeitsentferner - Bekämpft Schimmel - Leistungsstarke Entfeuchtung - 12 Liter pro Tag - SchwarzSchaffen Sie ein frischeres und gesünderes Raumklima mit diesem leistungsstarken Luftentfeuchter. Verhindern Sie muffige Gerüche, Schimmelbildung und Kondensation an Ihren Wänden und Fenstern. Ideal für Räume, in denen Feuchtigkeitsprobleme vorherrschen, wie z.B. Waschräume, Badezimmer, Keller oder Wohnzimmer. Dieser Luftentfeuchter bekämpft überschüssige Feuchtigkeit effektiv und verbessert die Luftqualität erheblich. Mit einer Entfeuchtungsleistung von bis zu 12 Litern pro Tag ist er für Räume bis zu 70 m² geeignet. Der intelligente, in Echtzeit messende Feuchtigkeitsmesser sorgt dafür, dass die Luftfeuchtigkeit kontinuierlich überwacht und angepasst wird. Wählen Sie aus drei Geschwindigkeitsstufen und profitieren Sie von der praktischen Wäschetrocknungsfunktion, um Ihre Wäsche schneller zu trocknen. Verschiedene Abluftoptionen, einschließlich einer Option für den Dauerbetrieb mit einem Schlauch, machen die Nutzung sehr flexibel. Ein herausragendes Merkmal ist die , die Ihnen ein opt305,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Molto Feucht Blocker 2,5 l Grundierung gegen Feuchtigkeit und SchimmelMolto Feucht Blocker weiß flüssig 2,5 l Abdichtender Anstrich zum Schutz vor Feuchtigkeit und Ausblühungen Molto Feucht Blocker ist ein abdichtender Anstrich zum Schutz vor Feuchtigkeit und Ausblühungen von Schimmel. Ideal zum Isolieren von feuchten und nassen Wänden. Anwendungsbereiche - auf allen mineralischen Untergründen, die nicht gipshaltig sind - auf Mauerwerk aus z.B. Hohlblocksteinen, Kalksandsteinen, Gasbetonsteinen, Backsteinen, Beton und geputzten Flächen, die zement- oder kalkhaltig sind - die Untergründe können auch leicht feucht sein Eigenschaften - Gebrauchsfertig - Einfach mit Farbroller auftragbar - Schnell trocknend - Alkali- und schimmelbeständig - Gute Isolierwirkung durch Bildung einer Schutzschicht - Auf feuchten und nassen Untergründen verwendbar Technische Daten - Löslichkeit in Wasser: Nicht mischbar - Verarbeitungstemperatur: Ab 10°C, ideal sind 15-21°C - Verbrauch: Der Verbrauch ist abhängig von der Saugfähigkeit und Beschaffenheit des Untergrundes. 1 Liter ist ausreichend für ca. 2-3 m2 bei 2 Anstrichen. - Trockenzeit: Die Trocknung ist abhängig von Temperatur und Belüftung. Bei ca. +20° C und einer relativen Luftfeuchtigkeit unter 60% sowie guter Belüftung ist die aufgestrichene Grundierung nach ca. 8 Stunden überstreichbar und nach ca. 16 Stunden vollständig trocken Anwendung Benötigte Werkzeuge sind Pinsel, Flächenstreicher und Farbroller 1. Schritt - Vorbereitung - Den Untergrund auf Festigkeit und Tragfähigkeit prüfen - Lose Teile, Farbreste und mürbes Material entfernen - Verschmutzte Flächen säubern - Vorhandene Altanstriche wie Leimfarben, Spachtelschichten oder losen Putz entfernen - Löcher, Risse und Unebenheiten mit Molto Aussen Moltofill ausbessern. 2. Schritt - Anwendung - Molto Feucht Blocker gut umrühren - Mit Pinsel oder Roller satt auftragen. In der Regel genügen 2 Anstriche - Bei sehr stark porigem Untergrund sollten 3 Schichten aufgetragen werden - Jeder vorausgegangene Anstrich muss gut ausgetrocknet sein, bevor die nächste Schicht aufgetragen werden kann 3. Schritt - Reinigung der Werkzeuge - Benutzte Werkzeuge mit Molto Pinsel-Reiniger reinigen 4. Schritt - Hinweise - Kühl, frostfrei und trocken lagern. Vor Gebrauch stets die Kennzeichnung und Produktinformationen lesen.31,19 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
-
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
Ähnliche Suchbegriffe für Versicherungssumme
-
Dräger R59563 Stopfen für Schlauchanschluss Abdichtung Schutz vor FeuchtigkeitDräger R59563 Stopfen für Schlauchanschluss Abdichtung Schutz vor Feuchtigkeit Beschreibung: Dichtstopfen für den Schlauchanschluss der Gebläseeinheit Stopfen ist wiederverwendbar Idealer Schutz, wenn das Gerät gereinigt werden muss Verschließt das Gerät am Schlauchanschluss Daten: Länge: 100 mm Breite: 80 mm Höhe: 30 mm Lieferumfang: 1 x Dräger Stopfen14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
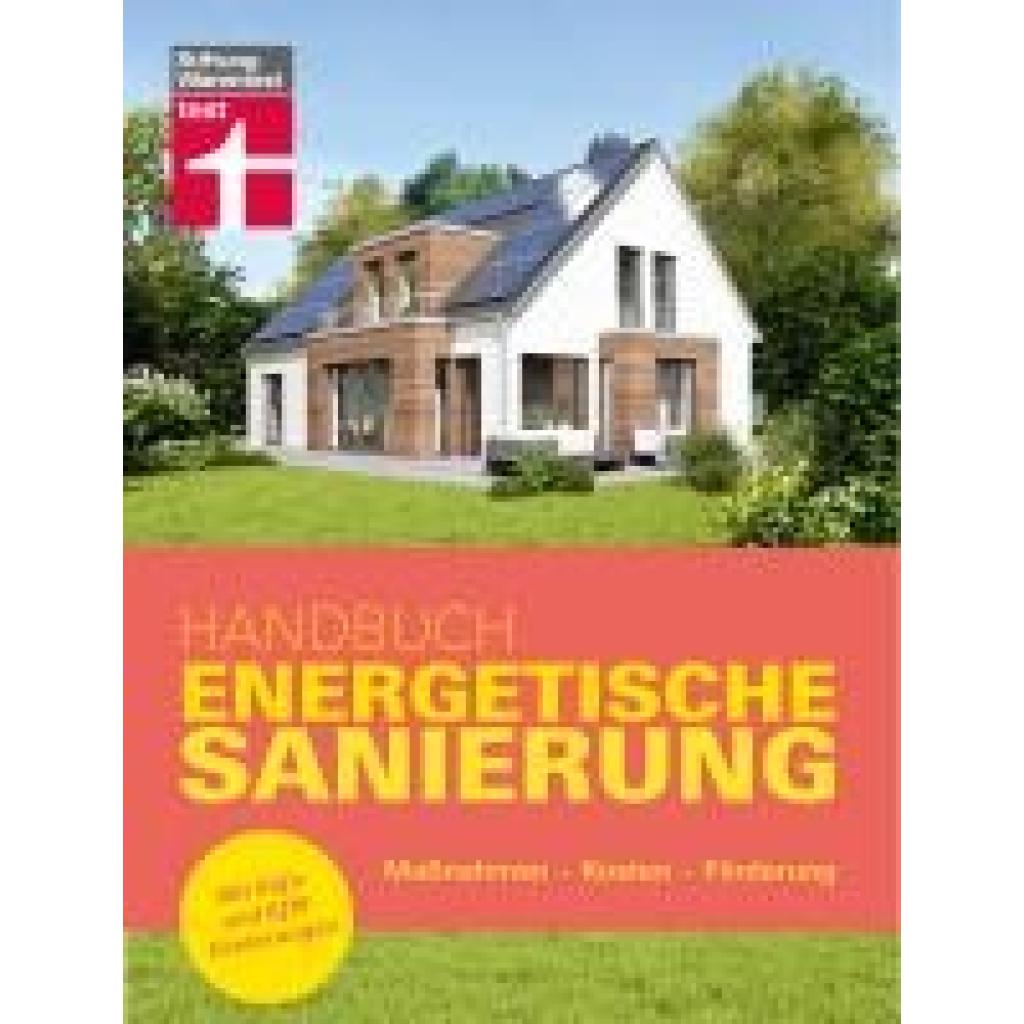
Handbuch Energetische SanierungHandbuch Energetische Sanierung , Maßnahmen - Kosten - Förderung | Mit Bafa- und KfW-Förderungen , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230922, Produktform: Leinen, Autoren: Hüttmann, Matthias~Kasper, Bernd Rainer~Weyres-Borchert, Bernhard, Redaktion: Stiftung Warentest, Seitenzahl/Blattzahl: 320, Abbildungen: mit farbige Abbildungen, Keyword: altbau; austausch; bafa förderung; dachdämmung; dämmung; eigenheim; fassadendämmung; gebäudesanierung; handbuch; heizungstausch; immobilienbuch; kfw förderung; kosten sparen; modernisierung; nachhaltigkeit; renovierung; sachbücher; wärmedämmung; zuschuss, Fachschema: Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Eigentum / Wohneigentum~Wohneigentum~Renovierung, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 258, Breite: 203, Höhe: 25, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747105016 9783747105023, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
-
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
-
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.