Domain trockenleger.de kaufen?
Wir ziehen mit dem Projekt
trockenleger.de um.
Sind Sie am Kauf der Domain
trockenleger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain trockenleger.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
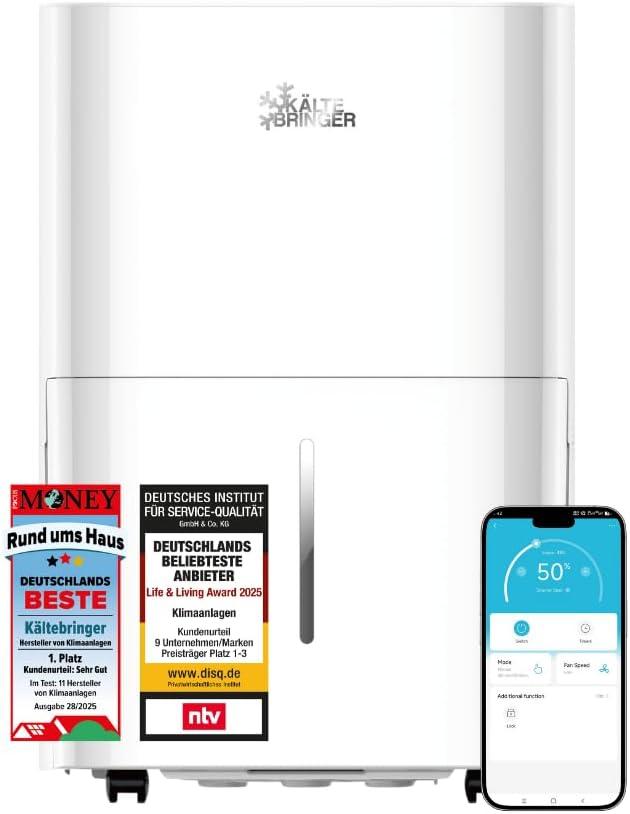
Luftentfeuchter Theo, 10 Liter/ 24 Stunden, schlankes Design, Hygrostat für zielgerichtete Raumentfeuchtung, gegen Feuchtigkeit und Schimmel, weissProduktinformationDas Video zeigt das verwendete Produkt.Das Video führt dich durch die Produkteinrichtung.Das Video vergleicht mehrere Produkte.Das Video zeigt das Produkt beim Auspacken. aplus content video Weitere Heizlüfter von Luftentfeuchter Theo Luftentfeuchter Albert Luftentfeuchter Lukas Luftentfeuchter Lukas Pro Kundenrezensionen3,5 von 5 Sternen594,1 von 5 Sternen113,9 von 5 Sternen125,0 von 5 Sternen10 Kapazität / Raumgrösse (bis) 10l pro Tag / 40 m? 20 l pro Tag / 70m2 (175m3) 20 l pro Tag / 70m2 (175m3) 50 l pro Tag / 175m2 (435m3) Leistungsstufen 1 3 4 4 Grösse des Wasstertanks 2.1 Liter 4.6 Liter 4.2 Liter 5.2 Liter Geräuschpegel 42 dB(A) 33 - 44 dB(A) 38 - 52 dB(A) 38 - 55 dB(A) Hygrostat ? ? ? ? Timerfunktion ? ? ? ? Schwenkfunktion ? ? ? ? Transportrollen ? ? ? ? Schlauch für Entwässerung ? ? ? ? WiFi-Funktion ? ? ? ? Werden die Einstellungen am Gerät gespeichert bei einem Stromunterbrucht? Ja, Theo schaltet sich bei Stromunterbruch wieder ein. Die Einstellungen werd559,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schimmel - StopAURO Schimmel-Stop ist ein Spray für den Innen- und Außenbereich: lösemittel- und chlorfrei. AURO Schimmel-Stop Nr. 413 stoppt den Befall mit Schimmel auf Fliesen, Wänden, Holz und Kunststoff, auch in Feuchträumen. Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.11,85 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Luftentfeuchter 12L in 24h Entfeuchtungsleistung - Raumgröße ca. 120m? (20 m?) - mit 3 Betriebsarten, Digitalanzeige, Ablaufschlauch, Timer - Gegen Feuchtigkeit, Schimmel WeißLuftentfeuchter 12L in 24h Entfeuchtungsleistung - Raumgröße ca. 120m? (20 m?) - mit 3 Betriebsarten, Digitalanzeige, Ablaufschlauch, Timer - Gegen Feuchtigkeit, Schimmel Weiß349,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Dräger R59563 Stopfen für Schlauchanschluss Abdichtung Schutz vor FeuchtigkeitDräger R59563 Stopfen für Schlauchanschluss Abdichtung Schutz vor Feuchtigkeit Beschreibung: Dichtstopfen für den Schlauchanschluss der Gebläseeinheit Stopfen ist wiederverwendbar Idealer Schutz, wenn das Gerät gereinigt werden muss Verschließt das Gerät am Schlauchanschluss Daten: Länge: 100 mm Breite: 80 mm Höhe: 30 mm Lieferumfang: 1 x Dräger Stopfen14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Luftentfeuchter Theo, 10 Liter/ 24 Stunden, schlankes Design, Hygrostat für zielgerichtete Raumentfeuchtung, gegen Feuchtigkeit und Schimmel, weissProduktinformationDas Video zeigt das verwendete Produkt.Das Video führt dich durch die Produkteinrichtung.Das Video vergleicht mehrere Produkte.Das Video zeigt das Produkt beim Auspacken. aplus content video Weitere Heizlüfter von Luftentfeuchter Theo Luftentfeuchter Albert Luftentfeuchter Lukas Luftentfeuchter Lukas Pro Kundenrezensionen3,5 von 5 Sternen594,1 von 5 Sternen113,9 von 5 Sternen125,0 von 5 Sternen10 Kapazität / Raumgrösse (bis) 10l pro Tag / 40 m? 20 l pro Tag / 70m2 (175m3) 20 l pro Tag / 70m2 (175m3) 50 l pro Tag / 175m2 (435m3) Leistungsstufen 1 3 4 4 Grösse des Wasstertanks 2.1 Liter 4.6 Liter 4.2 Liter 5.2 Liter Geräuschpegel 42 dB(A) 33 - 44 dB(A) 38 - 52 dB(A) 38 - 55 dB(A) Hygrostat ? ? ? ? Timerfunktion ? ? ? ? Schwenkfunktion ? ? ? ? Transportrollen ? ? ? ? Schlauch für Entwässerung ? ? ? ? WiFi-Funktion ? ? ? ? Werden die Einstellungen am Gerät gespeichert bei einem Stromunterbrucht? Ja, Theo schaltet sich bei Stromunterbruch wieder ein. Die Einstellungen werd559,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Schimmel - StopAURO Schimmel-Stop ist ein Spray für den Innen- und Außenbereich: lösemittel- und chlorfrei. AURO Schimmel-Stop Nr. 413 stoppt den Befall mit Schimmel auf Fliesen, Wänden, Holz und Kunststoff, auch in Feuchträumen. Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.11,85 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Luftentfeuchter 12L in 24h Entfeuchtungsleistung - Raumgröße ca. 120m? (20 m?) - mit 3 Betriebsarten, Digitalanzeige, Ablaufschlauch, Timer - Gegen Feuchtigkeit, Schimmel WeißLuftentfeuchter 12L in 24h Entfeuchtungsleistung - Raumgröße ca. 120m? (20 m?) - mit 3 Betriebsarten, Digitalanzeige, Ablaufschlauch, Timer - Gegen Feuchtigkeit, Schimmel Weiß349,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schimmel, Roland: Juristendeutsch?Juristendeutsch? , Ein Buch voll praktischer Übungen für bessere Texte , Lichter, Leuchten & Blinker > Nutzfahrzeugteile , Auflage: 2. aktual. und erweiterte Aufl., Erscheinungsjahr: 202011, Produktform: Kartoniert, Autoren: Schimmel, Roland, Edition: ENL, Auflage: 20002, Auflage/Ausgabe: 2. aktual. und erweiterte Aufl, Seitenzahl/Blattzahl: 222, Keyword: Arbeitsbuch; Denkfehler; Fachsprache; Fremdwörter; Juristenenglisch; Juristenlatein; Juristische Methoden; Lehrbuch; Lehrbuch im Jura; Passiv; Rechtslehre; Rechtssprache; Sachverhalte im Recht verständlich erklären; Schachtelsätze; Schreibhilfe für juristische Hausarbeiten; Stilfehler; Stilkunde; Studienratgaber Jurastudium; Substantivierung; Umgangssprache; Verwaltungssprache; leichter Schreiben im Jurastudium; verständlich Schreiben im Jurastudium; Übungsbuch, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Schreiben, Technical Writing, Styleguides, Region: Deutschland, Sprache: Deutsch, Bildungszweck: für die Hochschule, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Juristische Fähigkeiten: Abhandlungen & rechtliche Texte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Länge: 217, Breite: 151, Höhe: 14, Gewicht: 345, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825254513, eBook EAN: 9783838555331, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Energetische SanierungHandbuch Energetische Sanierung , Maßnahmen - Kosten - Förderung | Mit Bafa- und KfW-Förderungen , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230922, Produktform: Leinen, Autoren: Hüttmann, Matthias~Kasper, Bernd Rainer~Weyres-Borchert, Bernhard, Redaktion: Stiftung Warentest, Seitenzahl/Blattzahl: 320, Abbildungen: mit farbige Abbildungen, Keyword: altbau; austausch; bafa förderung; dachdämmung; dämmung; eigenheim; fassadendämmung; gebäudesanierung; handbuch; heizungstausch; immobilienbuch; kfw förderung; kosten sparen; modernisierung; nachhaltigkeit; renovierung; sachbücher; wärmedämmung; zuschuss, Fachschema: Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Eigentum / Wohneigentum~Wohneigentum~Renovierung, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 258, Breite: 203, Höhe: 25, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747105016 9783747105023, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.